「コンテナ不足」から「原価(燃料・保険)の高騰」へ ~どうなる今後の海運~
Part I of II
現状分析:なぜ今回は「質が違う」のか
Section 01
「コンテナ不足」から「原価(燃料・保険)の高騰」へ
今回の運賃高騰は、コロナ禍とはその「根っこ」が根本的に異なります。問題の所在が変わったことで、解決への道筋も大きく変わっています。
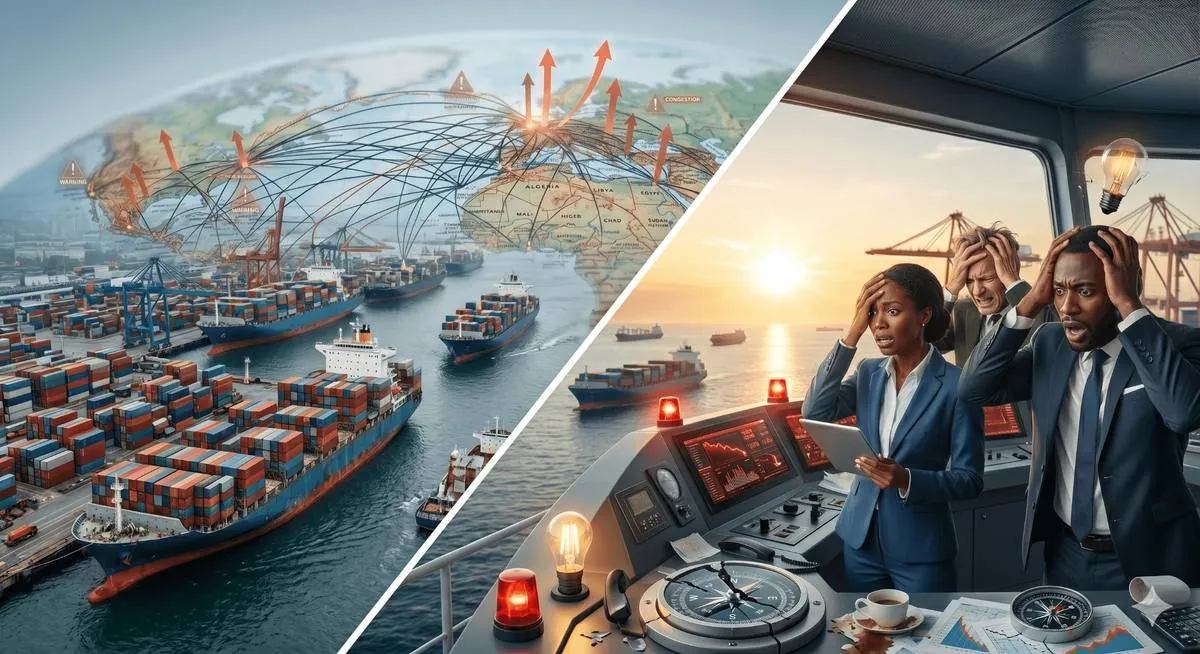
コンテナ港湾の混雑と、危機対応に追われる物流担当者たち ── 今回の高騰は構造的な変化を示している
▲ コロナ禍(2020〜2022年)
巣ごもり消費の急増と港湾労働者の休業が重なり、コンテナが特定港に滞留。「コンテナが足りない」ことが主因。需給が正常化すれば解決できる性質だった。
▲ 現在(2024年〜)
コンテナ数の問題ではなく、燃料費と保険料=物流の原価そのものが爆発的上昇。地政学リスクによるリスク回避コストが直撃しており、構造的に解決が難しい。
ホルムズ海峡・スエズ運河周辺でのイエメン・フーシ派による攻撃が相次いでおり、船会社各社はリスクプレミアムとして保険料を大幅に引き上げせざるを得ない状況が続いています。
Section 02
航路の長期化と実質的な船腹不足
地政学リスクを避けるため、船はスエズ運河を回避し、南アフリカを経由する喜望峰ルートへの迂回を余儀なくされています。
+14日
喜望峰迂回による
追加所要日数(目安)
約15%
世界海上貿易量が通過
するスエズ運河の割合
3〜5年
新造船の建造に
かかる期間
1往復にかかる時間が延びるということは、同じ頻度で荷物を運ぶためにより多くの船が必要になることを意味します。しかし新造船はすぐに作れるものではありません。
Part II of II
展望と戦略:長期戦をどう戦うか
Section 03
最低でも「2年」は続く——長期化の構造
この状況はコロナ禍の時よりも「立ちが悪い」と分析されています。その理由は、金や人手では解決できないエネルギー問題が根底にあるからです。
人手不足であれば高い賃金を払って対応できます。しかし原油価格の高止まりや代替エネルギー(アンモニア等)への転換、新パイプラインの建設には3〜5年という時間がどうしても必要です。
Section 04
高騰期における企業の「逆張り」戦略
運賃が高いからといって輸出入を控える企業が多い中、あえて「赤字覚悟でも流通を止めない」という決断が、後の勝敗を分けます。
- 01
- 競合が引いた隙に市場シェアを獲得する
- 競合他社が高運賃を理由に供給を絞っている間も確実に届け続けることで、「あの時助けてくれた企業」としての信頼と市場シェアを勝ち取ることができます。
- 02
- 3ヶ月後の価格転嫁を見越して動く
- 海上輸送には数ヶ月のリードタイムがあります。「今は運賃が高すぎる」と思って送った荷物も、3ヶ月後に届く頃には市場価格全体が上昇しており、結果的に利益が出るケースも少なくありません。
- 03
- ビジネスモデルを「高運賃前提」に微調整する
- 安くなるのを待つだけではなく、高い運賃を固定費として組み込んだ価格設定・在庫計画・調達ルートの見直しを今すぐ始めることが生き残りの鍵です。
結論:「待ち」ではなく「前提の転換」を
現在の運賃値上がりは、単なる一時的な物流の乱れではなく、エネルギーコストと地政学リスクに直結した長期的な構造変化です。
安くなるのを待つだけでは競争に取り残されます。「高い運賃」を前提としたビジネスモデルへの微調整と、あえてリスクを取って流通を維持する決断——これが今後の生き残りの鍵となります。
最低2年の長期戦を前提に戦略を描け