和平合意は海上運賃高騰の特効薬にならず―ホルムズ海峡危機が突きつける「政治」と「物流現場」の構造的乖離
中東情勢を巡る停戦交渉の進展や、覚書署名に向けた動きが相次いで報じられ、サプライチェーンの正常化に期待を寄せる向きが国際物流の現場にも広がりつつある。しかし、結論を先に述べておく。和平交渉が成立したとしても、海上運賃が即座に下落することはないと見るのが、実務上は妥当である。本稿では、最新の運賃指数データと、ホルムズ海峡を巡る直近の情勢を踏まえながら、なぜ運賃の高止まりが当面続くと考えられるのか、その構造的な背景をプロの視点で読み解く。
※イメージ画像(生成)
6月、「和平期待」をよそに運賃はむしろ急騰している
「和平に向かっているのであれば、輸送リスクが低下し、運賃も落ち着くはずだ」――そう考えるのが自然な発想だろう。しかし、実際のマーケットはその逆の動きを見せている。事実、6月に入ってから海上運賃は明確な上昇トレンドを描いている。
これを裏付けるのが、デジタルフレイトフォワーダーFreightos社が公表するグローバル海上運賃指数「Freightos Baltic Index(FBX)」である。直近3ヶ月(2026年3月下旬〜6月下旬)の推移を見ると、3月から4月にかけては横ばいで推移していたものの、5月末から6月にかけて急勾配で上昇に転じており、現在のFBXは3,273.4ドルに達している。この3ヶ月だけで実に13%の上昇である。
地政学的な緊張緩和の兆しが報じられているにもかかわらず運賃が上昇しているという事実は、ニュースの「見出し」と物流現場の「実勢」が、必ずしも同じ時間軸で動いていないことを物語っている。
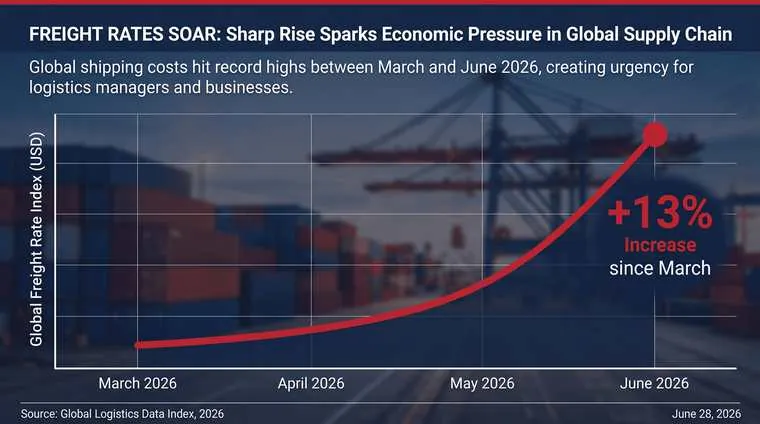
※イメージ画像(生成)。実数値はFreightos Baltic Index等の一次情報を参照のこと
なぜ「政治的合意」は「運賃の低下」に直結しないのか――3つの構造的要因
地政学リスクの後退と運賃動向が逆相関を見せる背景には、「政治的宣言」と「物流現場のリアル」の間に横たわる構造的なギャップが存在する。論点は大きく3つに整理できる。
① 「宣言」と「現場の安全性」の乖離――残存する物理的リスクと保険市場の硬直性
世界のエネルギー・物流における最大のチョークポイントの一つであるホルムズ海峡の直近の動向は、この乖離を如実に物語っている。
6月中旬には、米国とイランの間で戦闘終結とホルムズ海峡の再開を柱とする覚書(MOU)の合意が報じられ、パキスタンの仲介のもとジュネーブでの署名式が予定されるなど、外交面では前進が見られた。
しかし現実は極めて不安定である。レバノン情勢の悪化を理由に、イラン軍は6月20日、ホルムズ海峡の「再封鎖」をあらためて主張した。政治・軍事の局面はわずか数日で反転し得るリスクを常に内包しているのである。
さらに実務上重要なのは、たとえ政治レベルで「海峡の安全な開放」や「停戦」が合意されたとしても、現場海域には機雷など未処理の物理的脅威が残存し得るという事実である。安全性が完全に確認されない限り、戦争危険保険(War Risk Insurance)の保険料率は高止まりせざるを得ず、船社は安全確認のための滞船・迂回判断を維持せざるを得ない。保険市場とP&Iクラブ(船主責任保険組合)が「安全宣言」だけで料率を引き下げることは構造上あり得ず、この「現場の制約」が解消されない限り、船社がコスト(運賃・サーチャージ)を引き下げる経営判断には至らない。
② 船腹・コンテナ再配置に伴うネットワークの慣性
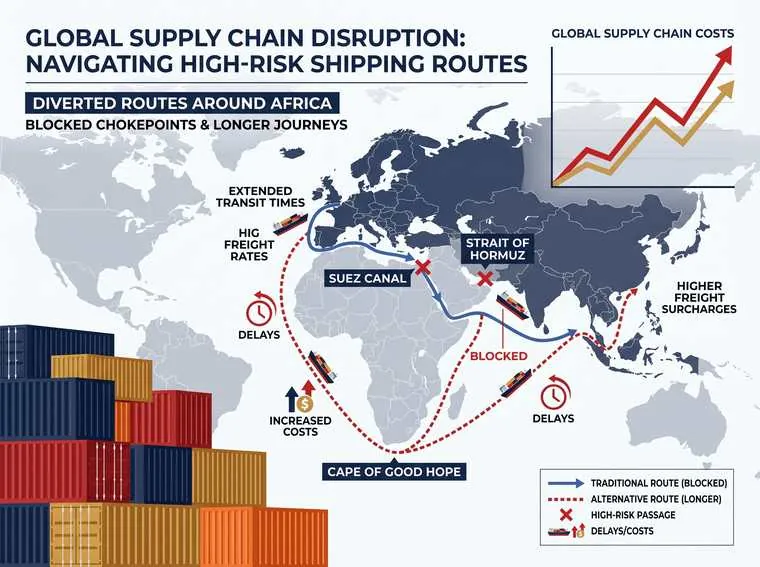
中東情勢の悪化を受け、多くのコンテナ船社は喜望峰経由などの迂回ルートへとスケジュールを切り替えてきた。これにより、世界的にブランクセイリング(欠便)の増加や、船・コンテナボックスの偏在が発生している。
仮に明日、海峡の安全性が完全に担保され、通常ルートへの復帰が可能になったとしても、世界中に散らばった船腹とコンテナの配置を平時の状態に戻すには、最低でも数ヶ月単位の時間を要する。これはネットワーク産業特有の「慣性」であり、政治合意のスピードでは解消し得ない構造的なタイムラグである。
※イメージ画像(生成)
③ ピークシーズン前倒しによるスペース逼迫――荷主側の「防御的」発注行動
運賃上昇のもう一つの要因は、荷主企業側の防御的な行動にある。度重なるサプライチェーン寸断のリスクを警戒した荷主の多くが、秋冬の需要期に向けた在庫の積み増しを前倒しし、スペースの早期確保に動いている。
この動きは合理的な経営判断である一方、市場全体で同時に発生することで需給バランスをさらに逼迫させ、運賃上昇をいわば自己実現的に加速させるという側面を持つ。6月時点で既にこの傾向は顕在化しており、ピークシーズンを待たずしてスペースの取り合いが起きている。
※イメージ画像(生成)
結論――荷主企業に求められる実務的スタンス
「覚書署名」や「停戦合意」といった見出しは、確かに前向きなニュースである。しかし、それが海上の安全確保・保険料率の低下・配船スケジュールの正常化を経て、実際の「物流コストの引き下げ」として現れるまでには、相応のタイムラグが発生すると見込んでおくべきである。
Freightosの指数が示す直近3ヶ月での13%の上昇、そしてホルムズ海峡を巡る声明の度重なる反転は、市場がいまだ構造的な不確実性の只中にあることを示している。
荷主企業に求められるのは、「いずれ運賃は下がるはずだ」という楽観的な観測に基づく待ちの姿勢ではなく、現状の制約が当面継続することを前提とした実務対応である。具体的には、(1)スペースの早期確保、(2)調達・輸送ルートの複線化、(3)契約における不可抗力条項・運賃調整条項の点検、(4)戦争危険保険料率や海峡通航状況の継続的なモニタリング――といった手堅い戦略が、今後数ヶ月の事業継続性を左右することになるだろう。